
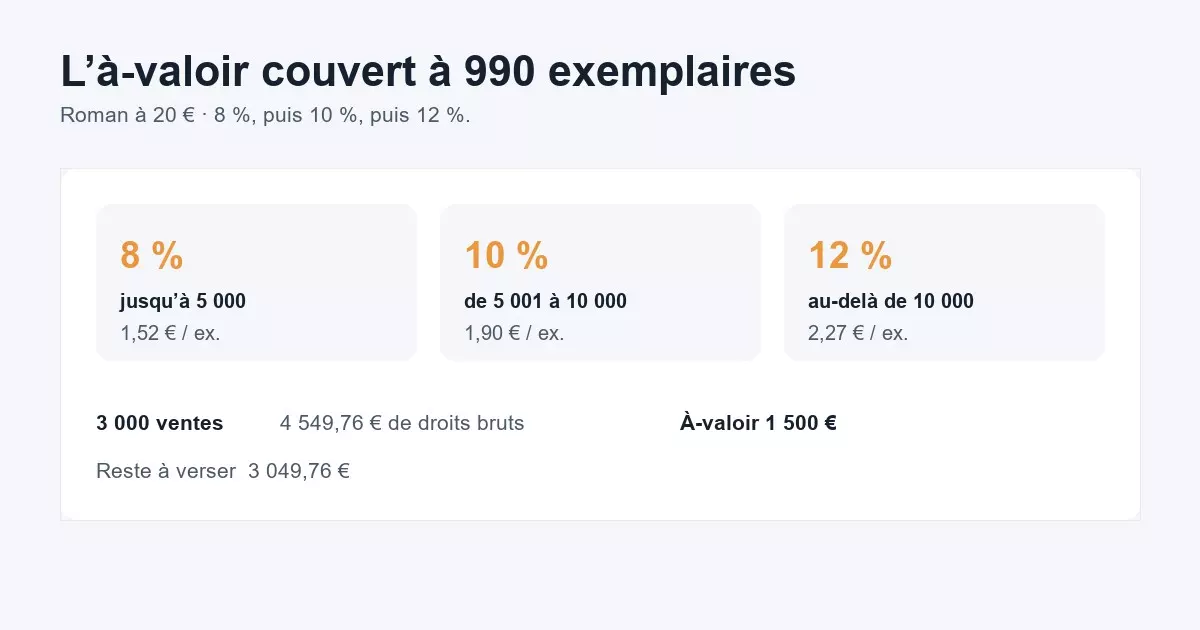
Un roman à 20 € TTC, à 8 % du prix hors taxes, rapporte 1,52 € de droits bruts par exemplaire. Un à-valoir de 1 500 € est couvert au 990e exemplaire vendu. À 3 000 ventes, les droits bruts font 4 549,76 € : il reste 3 049,76 € à verser une fois l’avance déduite. C’est le calcul de l’outil droits d’auteur.
C’est une lecture du contrat, pas un relevé de ventes et pas un net à payer. Les taux, l’assiette et l’à-valoir se reprennent dans le contrat avant de signer. Pour la relecture, voir le juridique ou un agent littéraire.
L’essentiel
- L’assiette par défaut est le prix public HT. À 5,5 % de TVA, 20 € TTC valent 18,96 € HT.
- Le taux du palier suivant ne s’applique qu’aux exemplaires au-delà du seuil, pas à tout le tirage.
- À 8 % puis 10 % à partir de 5 001 et 12 % à partir de 10 001, 3 000 ventes restent entièrement dans le premier palier.
- L’à-valoir de 1 500 € est une avance : il se déduit des droits, il ne se rembourse pas si le livre se vend peu.
- Les montants sont bruts, avant cotisations d’artiste-auteur et avant impôt.
- Un seuil à 0 supprime les paliers suivants : un seul taux pour toutes les ventes.
Ce que l’outil demande, et ce qu’il rend
On reprend le prix public TTC, l’à-valoir, trois taux et deux seuils, puis un nombre de ventes. L’exemple de départ est celui d’un contrat de littérature générale : 8 % jusqu’à 5 000 exemplaires, 10 % jusqu’à 10 000, 12 % au-delà, 3 000 ventes, 1 500 € d’à-valoir. Un taux au-delà de 20 % du prix HT déclenche un avertissement : c’est rare en édition papier, et souvent le signe d’une autre assiette.
Le résultat détaille chaque palier : exemplaires concernés, droits par exemplaire, montant. Une jauge dit où en est l’à-valoir. Le seuil de couverture et le solde — reste à verser, ou avance encore non couverte — sont affichés à part. Les chiffres peuvent rester dans l’adresse de la page. Le manuscrit, lui, n’est pas demandé.
8 % de quoi ?
Le Code de la propriété intellectuelle impose une rémunération proportionnelle aux recettes. En pratique, la plupart des contrats d’édition prennent le prix de vente public hors taxes. Sur 18,96 € HT, 8 % font 1,52 €, 10 % font 1,90 €, 12 % font 2,27 €.
Une assiette « prix net éditeur » — le prix après la remise du libraire et la commission du diffuseur — réduit fortement la somme. Sur le même livre vendu avec un diffuseur, la recette éditeur avant droits n’est plus 18,96 €. L’article qui touche quoi sur un livre à 20 € la situe à 7,01 € avant même les droits. Lisez la clause d’assiette avant de comparer deux à-valoir.
« Le palier de 10 % ne revalorise pas les 5 000 premiers exemplaires. Il commence au 5 001e. »
Deux lectures du même contrat
À 3 000 ventes, aucun exemplaire n’a passé le seuil de 5 000. Tout est à 8 %. L’à-valoir est déjà couvert depuis le 990e : 1 500 / 1,52, arrondi au-dessus.
| Ventes | Dont à 8 % | Dont à 10 % | Dont à 12 % | Droits bruts | Après l’à-valoir |
|---|---|---|---|---|---|
| 3 000 | 3 000 · 4 549,76 € | 0 | 0 | 4 549,76 € | 3 049,76 € |
| 12 000 | 5 000 · 7 582,94 € | 5 000 · 9 478,67 € | 2 000 · 4 549,76 € | 21 611,37 € | 20 111,37 € |
À 12 000 ventes, les 5 000 premiers restent à 1,52 €. Les 5 000 suivants, du 5 001e au 10 000e, passent à 1,90 €. Les 2 000 derniers sont à 2,27 €. Additionner 12 % × 12 000 donnerait un chiffre trop haut : ce n’est pas le contrat. Un taux qui baisserait avec les ventes est inhabituel ; l’outil le signale. D’ordinaire, les paliers montent.
En littérature générale, 8 à 10 % au départ, puis 12 ou 14 % au-delà de quelques milliers d’exemplaires, est un ordre de grandeur courant. En poche, plutôt 5 à 7 %. En jeunesse illustrée, le taux se partage souvent entre l’auteur et l’illustrateur. Les clauses à lire avant de signer replacent ce pourcentage parmi la cession, la reddition et la sortie de catalogue.
L’à-valoir n’est pas un salaire, et il ne se rend pas
L’à-valoir est une avance sur droits. L’éditeur la déduit des droits à venir. Tant que les ventes ne l’ont pas couverte, l’auteur ne reçoit rien de plus. Si le livre se vend peu, l’auteur garde l’à-valoir, sauf clause contraire. Ce n’est pas une dette à rembourser sur ses deniers.
Dans l’exemple, le seuil est à 990 exemplaires. En dessous, le solde affiché est la part de l’avance encore non couverte. Au-dessus, c’est le reste à verser. Avec des taux à zéro, l’outil dit que l’à-valoir n’est jamais couvert : aucune vente ne l’entame.
Les exemplaires de presse, les retours et les exemplaires pilonnés ne donnent en général pas lieu à droits. Le chiffre à saisir est celui des ventes nettes, pas celui du tirage. Un office de 3 000 dont 25 % revient n’est pas 3 000 ventes.
Brut, reddition, numérique
4 549,76 € sont des droits bruts. Les cotisations sociales des artistes-auteurs et l’impôt viennent ensuite. L’outil ne les calcule pas : le taux et l’assiette sociale ne sont pas dans le contrat d’édition.
Au moins une fois par an, l’éditeur envoie un état des comptes : ventes, stock, droits dus, à-valoir restant. C’est ce relevé qui dit ce qui a été vendu. L’outil, lui, répond à une autre question : si les ventes sont celles-ci, alors les droits bruts sont ceux-là, et l’avance est couverte à tel exemplaire. On s’en sert pour lire une proposition, pas pour contrôler un relevé déjà reçu.
Les droits numériques ont leur propre taux, dans une partie distincte du contrat. Un même livre peut être à 8 % sur le papier et à un autre pourcentage sur le fichier. Le poche aussi. On fait un calcul par exploitation, pas un taux unique collé sur tous les formats. En autoédition, il n’y a pas cet à-valoir : l’auteur touche la marge, après remises et impression. C’est l’autre outil, prix et marges. La propriété du texte, de la couverture et de la maquette est un sujet distinct, traité dans qui possède quoi en autoédition.
Ce que le calcul ne remplace pas
L’outil ne lit pas le PDF du contrat. Il ne voit pas une assiette « prix fort moins remise moyenne », un abattement pour cartonnage, ni une clause qui fait rembourser l’à-valoir. Un taux saisi sur la mauvaise assiette donne un chiffre exact et faux. On recopie la clause, puis on compare.
Il ne dit pas non plus si 1 500 € est un bon à-valoir. Il dit à partir de quel exemplaire cet à-valoir est gagné par les ventes, aux taux écrits. Pour un premier roman, 990 exemplaires vendus n’est pas un détail : c’est le moment où l’avance cesse d’être le seul revenu du livre.
Sur acteursdulivre.fr, l’outil est gratuit, sans compte. Faire relire le contrat reste un métier : relecture d’un contrat d’édition. Aucun livrable de mission n’est généré par une IA. Le détail est dans les règles IA.
Questions fréquentes
Sur quoi se calculent les droits ?
Le plus souvent, sur le prix public hors taxes. 20 € TTC font 18,96 € HT ; 8 % de cette assiette font 1,52 € par exemplaire. Une assiette « prix net éditeur » est plus basse. La clause le dit.
Le second palier s’applique-t-il à tous les exemplaires ?
Non. Jusqu’au seuil, le premier taux reste. Le suivant ne concerne que les exemplaires au-delà. À 3 000 ventes et un seuil à 5 000, tout est encore à 8 %.
L’à-valoir est-il à rembourser ?
Non, sauf clause contraire. C’est une avance déduite des droits à venir. Si les ventes ne la couvrent pas, l’auteur la garde. L’outil indique le seuil : ici, le 990e exemplaire.
Les montants sont-ils nets ?
Non. Ce sont des droits bruts, avant cotisations et avant impôt. Les retours, le service de presse et le pilon ne comptent en général pas comme des ventes.
Comment simuler un taux unique ?
Mettez 0 au premier seuil. Les paliers suivants disparaissent. Un seul taux s’applique à toutes les ventes, et le seuil de l’à-valoir se recalcule sur ce taux.
Pour aller plus loin
Outils : droits d’auteur, prix et marges. Journal : qui touche quoi sur 20 €, clauses du contrat d’édition, droits en autoédition, cession des droits d’illustration. Métier : juridique, agent littéraire.
La discussion continue sur le forum
Et vous, qu’en pensez-vous ?
Votre commentaire ouvre ou rejoint un sujet dans la rubrique adaptée du forum, afin que toute la communauté puisse participer.
Connectez-vous ou créez votre compte gratuitement pour participer.